خرید ملک تنها به پرداخت قیمت ملک یا اقساط آن ختم نمیشود. نگهداری، اجاره، فروش، ساختوساز یا حتی خالی ماندن یک واحد میتواند هزینههای دیگری مانند عوارض شهرداری و مالیات بر املاک به همراه داشته باشد. بررسی قیمت و مشخصات فایلهای ملکی در سایت دلتا نیز میتواند درک روشنی از شرایط روز بازار مسکن ایجاد نماید.
نکته مهم اینجاست که تمام این مبالغ با یک فرمول محاسبه نمیشوند. گاهی ارزش معاملاتی ملک مبنا قرار میگیرد، در جایی درآمد اجاره اهمیت دارد و بعضی عوارض نیز به مشخصات ساختمان و تعرفه همان شهرداری وابسته هستند.
عوارض شهرداری ملک چگونه محاسبه میشود؟
عوارض نوسازی، پسماند، صدور پروانه، تغییر کاربری و برخی هزینههای مرتبط با ساختوساز در گروه پرداختهای شهرداری قرار میگیرند. برای عوارض نوسازی نمیتوان قیمت روز فروش ملک را مستقیماً در یک درصد مشخص ضرب کرد و رقم نهایی را به دست آورد. قانون نوسازی و عمران شهری، مبنای قانونی دریافت این عوارض را مشخص نموده، اما تعیین بهای ملک و شیوه وصول به ممیزی و ضوابط مربوط وابسته است. در عمل نیز تعرفههای سالانه و مصوبات شوراهای اسلامی شهر بر مبلغ قابل پرداخت اثر میگذارند.
در تهران، عوارض نوسازی و بهای خدماتی مانند مدیریت پسماند از طریق سامانههای شهرداری قابل مشاهده و پرداخت هستند. حتی در سال ۱۴۰۵، شهرداری تهران درباره زمان پرداخت عوارض و مشوقهای خوشحسابی اطلاعرسانی جداگانه داشته است.
عوارض تغییر کاربری و پروانه ساخت چقدر است؟
برای عوارض تغییر کاربری و صدور پروانه ساخت نمیتوان یک درصد ثابت را به همه املاک تعمیم داد. موقعیت و مساحت ملک، نوع کاربری، میزان تراکم، مشخصات ساختوساز و تعرفههای مصوب هر شهر در تعیین مبلغ نهایی نقش دارند. بنابراین، اگر ملکی با هدف تخریب و نوسازی، ساختوساز یا تغییر کاربری خریداری میشود، بهتر است هزینههای مربوط را پیش از معامله استعلام کنید. رقمی که در ابتدا حاشیهای به نظر میرسد، ممکن است سهم قابلتوجهی از هزینه پروژه را به خود اختصاص دهد.
مالیات نقلوانتقال ملک چگونه محاسبه میشود؟
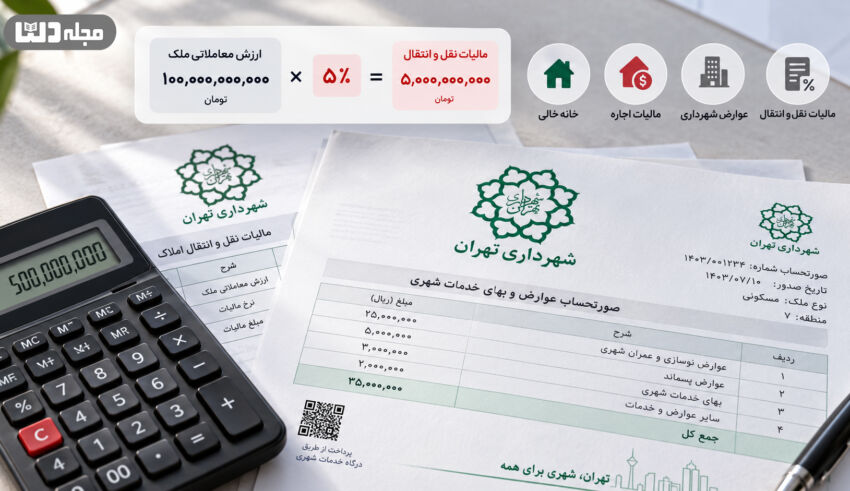
در زمان انتقال قطعی ملک، مالیات نقلوانتقال املاک نیز وارد محاسبات معامله میشود. مطابق ماده ۵۹ قانون مالیاتهای مستقیم، این مالیات برابر با ۵ درصد ارزش معاملاتی ملک در نظر گرفته میشود. نکته مهم این است که “ارزش معاملاتی” با قیمت روز بازار یا مبلغ ثبتشده در قرارداد تفاوت دارد. بنابراین، اگر آپارتمانی با قیمت چند ده میلیارد تومان فروخته شود، ۵ درصد مبلغ معامله لزوماً رقم مالیات نقلوانتقال را نشان نمیدهد. برای حق واگذاری محل نیز مبنا و نرخ جداگانهای تعیین شده است. بر اساس ماده ۵۹، مالیات این بخش با نرخ ۲ درصد وجوه دریافتی مالک یا صاحب حق محاسبه میشود.
مالیات اجاره؛ قانون جدید چه تخفیفهایی دارد؟
طبق ماده ۵۳ قانون مالیاتهای مستقیم، برای تعیین درآمد مشمول مالیات اجاره، ۲۵ درصد از کل مالالاجاره بابت هزینهها، استهلاک و تعهدات مالک کسر خواهد شد. به بیان ساده، در شرایط عادی ۷۵ درصد درآمد اجاره مبنای تعیین مالیات قرار میگیرد.
بااینحال، قانون ساماندهی بازار زمین، مسکن و اجارهبها برای برخی قراردادها تخفیفهایی در نظر گرفته است. اگر قرارداد اجاره دوساله با شرایط مقرر در قانون تنظیم شود، مالک میتواند از ۷۰ درصد تخفیف مالیات بر درآمد اجاره بهره ببرد. این تخفیف برای قراردادهای سهساله و بیشتر، در صورت رعایت ضوابط قانونی و ادامه قرارداد در دوره تعیینشده، به ۱۰۰ درصد میرسد.
قانون برای بعضی مالکان و مستأجران نیز امتیازهای دیگری پیشبینی کرده است. اجاره ملک به خانوار دارای سه فرزند و بیشتر، برخی خانوارهای تحت پوشش نهادهای حمایتی و سه دهک پایین درآمدی، در صورت برخورداری از شرایط مقرر، امکان استفاده از تخفیف کامل را فراهم میکند. همچنین اگر اجارهبها حداقل ۱۵ درصد پایینتر از ارزش اجاره منطقهای تعیین شود، ۵۰ درصد تخفیف مالیاتی در نظر گرفته خواهد شد.
ثبت قرارداد در سامانههای تعیینشده نیز بخش مهمی از این فرایند به شمار میرود. بیتوجهی به ثبت قرارداد در مهلت قانونی ممکن است مالک را از برخی تخفیفها و معافیتهای پیشبینیشده محروم کند.
خانه خالی چه زمانی مالیات دارد؟
بر اساس ماده ۵۴ مکرر قانون مالیاتهای مستقیم، واحدهای مسکونی واقع در شهرهای بالای صد هزار نفر جمعیت و شهرهای جدید، اگر در مجموع بیش از ۱۲۰ روز در سال بدون ساکن یا کاربر باقی بمانند، ممکن است در گروه خانههای خالی قرار بگیرند.
برای ماههای مازاد بر این مدت، مالیات بر مبنای مالیات درآمد اجاره تعیین میشود. ضریب این مالیات در سال نخست ۶ برابر، در سال دوم ۱۲ برابر و از سال سوم به بعد ۱۸ برابر مالیات متعلق خواهد بود.
مالیات املاک گرانقیمت در سال ۱۴۰۵
بودجه ۱۴۰۵ برای برخی املاک با ارزش بالا، مالیات سالانه در نظر گرفته است. بر این اساس، زمینهای دارای کاربری مسکونی با ارزش بیش از ۵۰ میلیارد تومان و همچنین زمینهای فاقد اعیانی با کاربری اداری و تجاری و واحدهای مسکونی با ارزش بیش از ۷۵ میلیارد تومان، نسبت به مبلغ مازاد بر این سقفها مشمول مالیات دو در هزار خواهند بود.
مبنای تشخیص ارزش این املاک، قیمت معامله در بازار نیست؛ ارزش روز ملک بر پایه آخرین ارزش معاملاتی موضوع ماده ۶۴ قانون مالیاتهای مستقیم تعیین میگردد. بنابراین، صرف بالابودن قیمت پیشنهادی یا قیمت درجشده در قرارداد بهتنهایی نشان نمیدهد که یک ملک در این گروه قرار دارد.
قانون جدید مالیات بر سوداگری چه ارتباطی با فروش ملک دارد؟
یکی از تازهترین تغییرات مالیاتی بازار ملک، قانون مالیات بر سوداگری و سفتهبازی محسوب میشود. که در تیر ۱۴۰۴ تصویب و در مرداد همان سال ابلاغ شد. اموال غیرمنقول و حق واگذاری محل نیز در دامنه این قانون جای گرفتهاند.
اجرای این مالیات به راهاندازی زیرساختها و کارپوشههای الکترونیکی پیشبینیشده در قانون وابسته است. برای تکمیل این بستر حداکثر ۲۰ ماه مهلت در نظر گرفته شده و طبق اظهارات مسئولان مالیاتی در شهریور ۱۴۰۵، فرایند آمادهسازی زیرساخت اجرایی همچنان ادامه داشته است. بنابراین، فعلاً نمیتوان این مالیات را مانند مالیات ۵ درصدی نقلوانتقال، هزینهای قطعی و جاری برای هر فروش ملک دانست.
پس از استقرار کامل بستر اجرایی، برخی املاک مصرفی از معافیت برخوردار خواهند شد. برای نمونه، انتقال ملک مسکونی متعلق به شخص غیرتجاری بالای ۱۸ سال، در صورت تملک بیش از دو سال و نداشتن ملک مسکونی دیگر، امکان استفاده از معافیت مالیات عایدی سرمایه را دارد. برای سرپرستان خانوار نیز شرایط جداگانهای پیشبینی شده است.
مالیات بر ارث ملک را چگونه حساب کنیم؟
برای فوتهای واقعشده از ابتدای سال ۱۳۹۵ به بعد، مالیات املاک وراث طبقه اول طبق ماده ۱۷ قانون مالیاتهای مستقیم، با نرخی معادل یکونیم برابر نرخ ماده ۵۹ تعیین میشود. با توجه به نرخ ۵ درصدی ماده ۵۹، این میزان برای ملک به ۷.۵ درصد ارزش معاملاتی در زمان انتقال به نام وراث میرسد. وراث طبقه دوم با نرخی دو برابر و وراث طبقه سوم با نرخی چهار برابر طبقه اول روبهرو خواهند بود.
در نهایت، مالیات و عوارض ملک یک رقم ثابت و یکسان نیست. فروش، اجاره، ارث، خالی ماندن ملک، ارزش دارایی و حتی مدت نگهداری هرکدام میتوانند شرایط متفاوتی ایجاد نمایند. پیش از معامله یا پرداخت، ابتدا نوع عوارض یا مالیات را مشخص کرده و سپس سراغ مبنای قانونی همان مورد بروید.